RetraiteÉpargneEntreprise

PEE, PERECO, PERO : quelles différences et comment les combiner ?

Publié le 6 août 2026


PEE, PERECO, PERO : ces dispositifs d’épargne salariale et de retraite vous permettent d’offrir un complément de revenu et un cadre d’épargne à vos salariés. Pour votre entreprise, c’est un excellent moyen de renforcer l’engagement, de fidéliser vos salariés et de profiter de conditions fiscales et sociale avantageuses.

Leur mise en place est simple. Pourtant, avec leur fonctionnement et leurs règles qui diffèrent, il n’est pas toujours évident de s’y retrouver. On vous aide à y voir plus clair.
Des dispositifs adaptés à vos objectifs 


Le PEE : pour motiver à court et moyen terme 


Le Plan d’Épargne Entreprise permet à vos salariés de se constituer une épargne disponible au bout de 5 ans (ou plus tôt s’ils se trouvent dans une des 13 situations prévues par la réglementation). 

Il permet d’accueillir des primes liées à la performance (intéressement, participation…) et/ou des versements volontaires, qui peuvent éventuellement être complétées par un abondement de votre entreprise.


Pourquoi l'utiliser ? 

C’est un moyen simple d’associer vos salariés aux résultats de votre entreprise et de renforcer rapidement leur engagement.

Points forts

•  Mise en place simple et rapide
•  Flexible et peu contraignant
•  Excellent outil de motivation et d’attractivité à court terme

Le PERECO : pour fidéliser sur le long terme 


Le Plan d’Épargne Retraite d’Entreprise Collectif accompagne la retraite de vos salariés avec souplesse. Il s’adresse à tous les salariés, qui peuvent l’utiliser s’ils souhaitent en y versant leurs primes d’intéressement, de participation, de partage de la valeur...

Vous pouvez les y encourager en versant un abondement. L’épargne est disponible au moment de la retraite (ou plus tôt s’ils se trouvent dans une des 8 situations prévues par la réglementation).


Pourquoi l'utiliser ? 

Avec le PERECO, vous fidélisez durablement vos salariés en les aidant à préparer leur avenir sur le long terme.

Points forts

•  Facile à mettre en place
•  Souplesse à la sortie (capital et/ou rente)
•  Renforce fortement la fidélisation de vos salariés

Le PERO : pour préparer la retraite de vos salariés avec des cotisations obligatoires régulières 


Le Plan d’Épargne Retraite Obligatoire s’adresse soit à tous les salariés, soit à certaines catégories de salariés de l’entreprise (cadres, non-cadres, etc.). Il repose sur des cotisations obligatoires régulières financées en tout ou partie par l’entreprise. 

L’épargne est disponible au moment de la retraite (ou plus tôt s’ils se trouvent dans une des 8 situations prévues par la réglementation).


Pourquoi l'utiliser ? 

Pour votre entreprise, c’est un engagement fort de l’entreprise car les cotisations peuvent être versées unilatéralement par l’employeur.

Points forts

•  Rémunération différée optimisée 
•  Epargne constituée périodiquement
•  Idéal pour fidéliser une catégorie de salariés

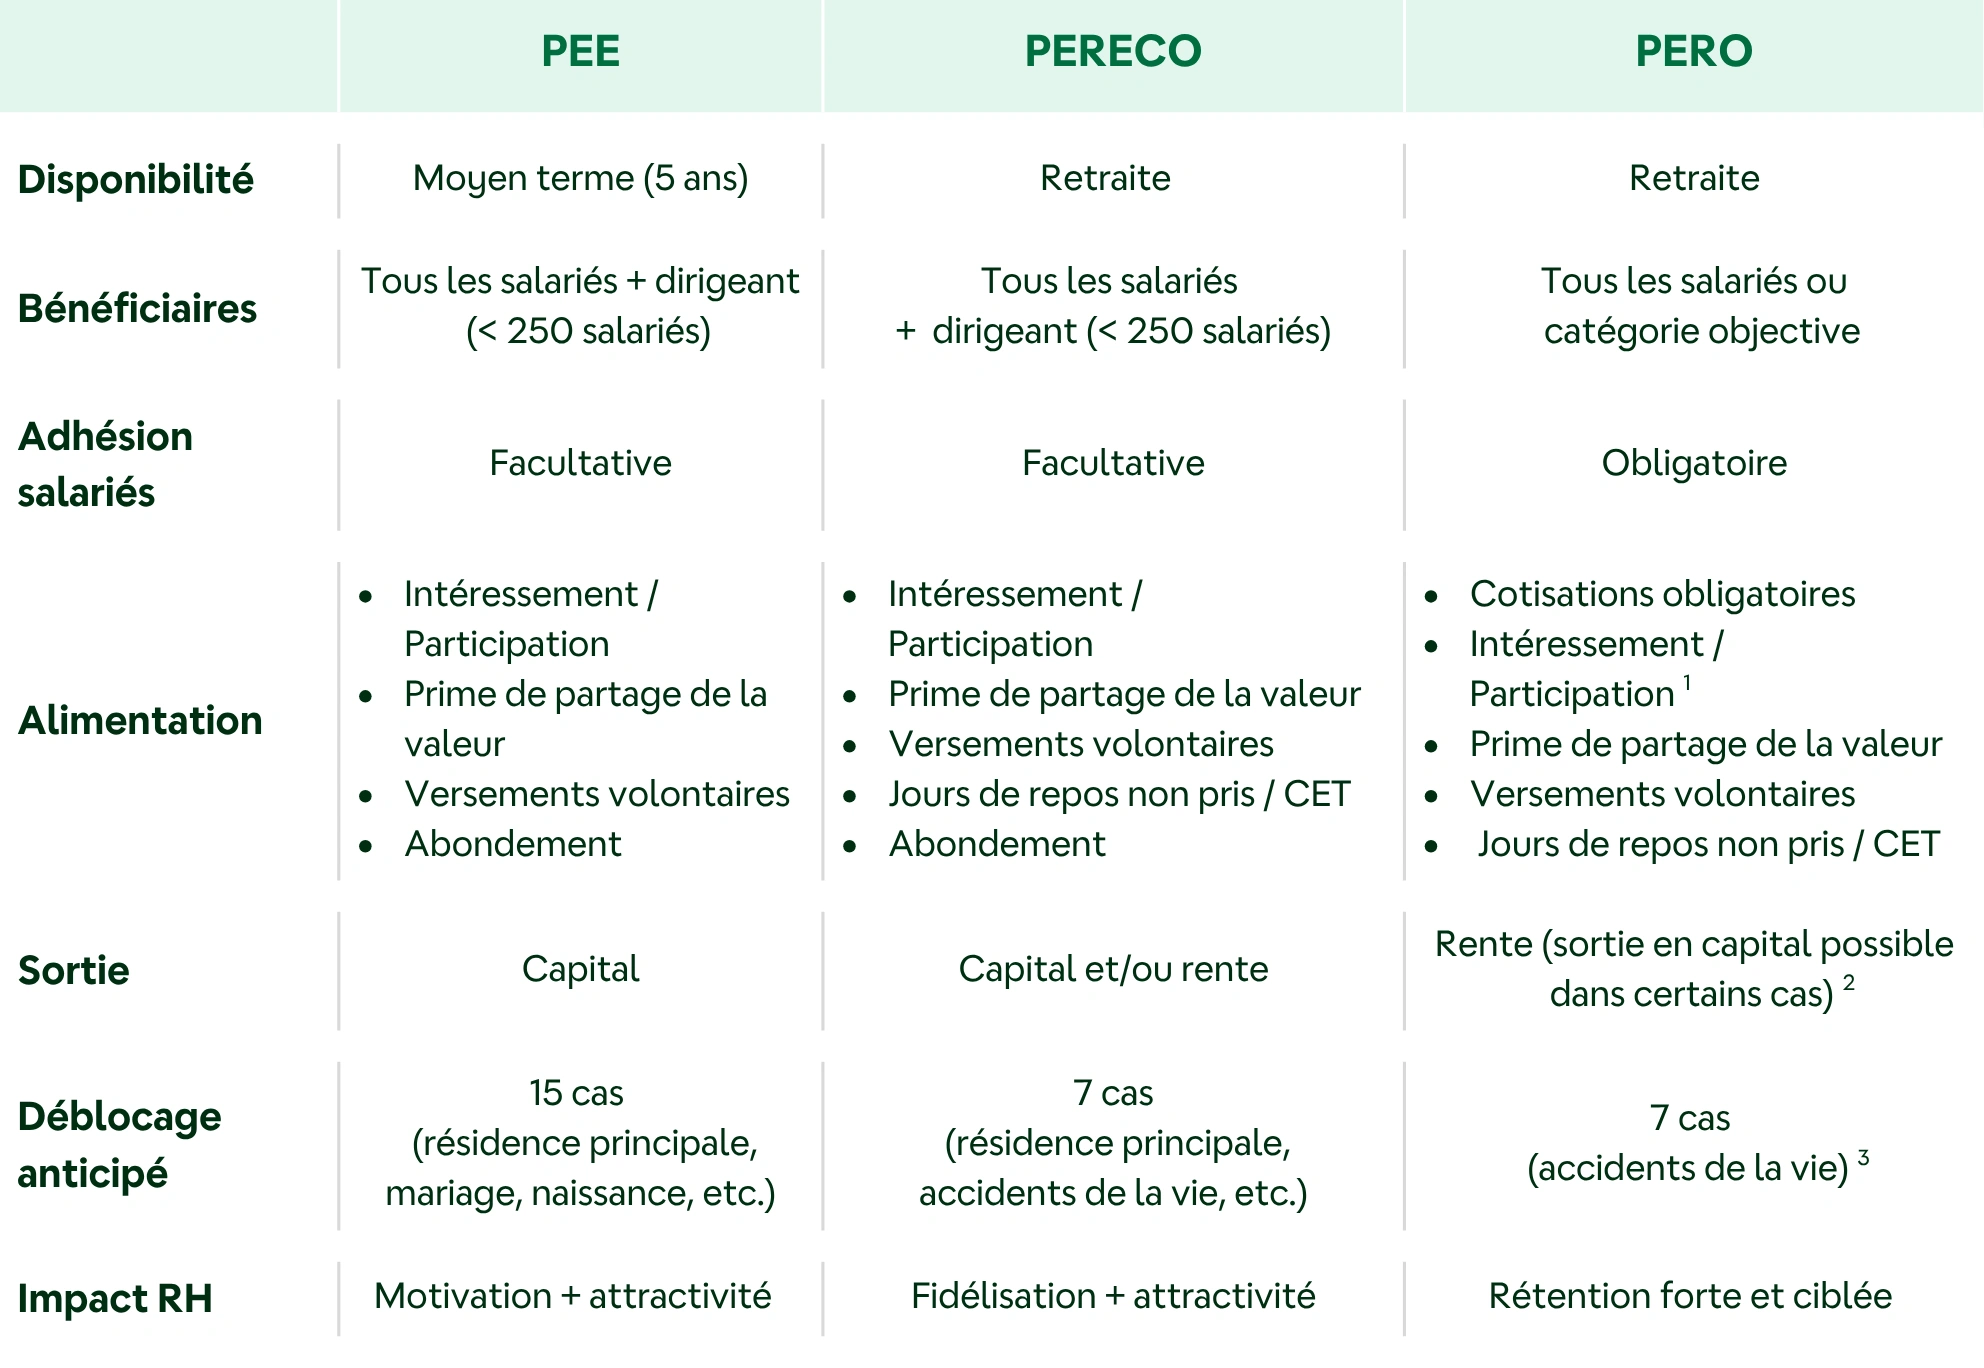
Les dispositifs en un coup d'œil


Tableau comparatif des dispositifs d'épargne retraite et salariale


1. Si tous les salariés bénéficient d’un PER (le cas échéant, sans condition d’ancienneté), il est possible d’alimenter le PERO avec la participation, l’intéressement et la PPV.

2. Les sommes issues des versements volontaires et de l’épargne salariale peuvent être versées en capital. Pour celles issues des cotisations obligatoires, un versement en capital est possible s’il correspondrait à une rente inférieure ou égale à 110 € par mois, avec votre accord.

3. Les sommes issues des cotisations obligatoires ne peuvent pas être débloquées pour l’acquisition de la résidence principale.

Des dispositifs complémentaires


L’efficacité du PEE, PERECO et PERO repose sur leur complémentarité. Bien utilisés ensemble, ils permettent de construire une stratégie adaptée aux besoins de votre entreprise.

Leur mise en place dépend de votre situation :

  • vos objectifs,
  • la taille de votre entreprise,
  • le budget que vous souhaitez y consacrer.

Nous vous accompagnons pour faire les bons choix et optimiser les avantages fiscaux et sociaux de chaque dispositif pour en tirer le meilleur parti.

Nous réalisons avec vous un diagnostic personnalisé
Nos experts épargne et retraite vous accompagne et vous aide à construire une stratégie sur-mesure pour votre activité.